متالورژی قزاقستان در مسیر گذار از منابع طبیعی به زنجیرههای جهانی ارزش
متالورژی یکی از پایههای اصلی اقتصاد صنعتی قزاقستان و یکی از مهمترین حلقههای اتصال منابع طبیعی کشور به تولید، صادرات، اشتغال و سرمایهگذاری است. اهمیت این بخش در سالهای اخیر نه تنها کاهش نیافته، بلکه با افزایش رقابت جهانی بر سر فلزات و مواد معدنی حیاتی، اهمیت راهبردی آن بیشتر شده است. قزاقستان از ذخایر گسترده سنگ آهن، مس، کرومیت، روی، سرب، بوکسیت، طلا، تیتانیوم و دیگر مواد معدنی برخوردار است و همین مزیت منابع، در کنار موقعیت جغرافیایی میان بازارهای بزرگ آسیا و اروپا، این کشور را به یکی از بازیگران مهم معدن و متالورژی اوراسیا تبدیل کرده است.
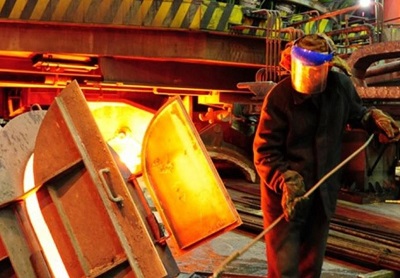
با این حال، مسئله اصلی برای قزاقستان دیگر صرفاً استخراج بیشتر سنگ معدن و صادرات فلز نیست. جهتگیری جدید سیاست صنعتی این کشور بر افزایش عمق فرآوری، تولید محصولات با ارزش افزوده بالاتر، توسعه مواد معدنی حیاتی، نوسازی واحدهای قدیمی، دیجیتالیسازی و ادغام بیشتر صنایع معدنی با ماشینسازی و صنایع پاییندستی است. به بیان دیگر، پرسش اصلی از «چه مقدار ماده معدنی استخراج میشود؟» به «چه مقدار ارزش اقتصادی از هر واحد ماده معدنی در داخل کشور ایجاد میشود؟» تغییر کرده است.
جایگاه اقتصادی و صنعتی فراتر از معدن
مقیاس مجتمع معدن و متالورژی نشان میدهد که این بخش صرفاً یکی از صنایع صادراتی قزاقستان نیست، بلکه یکی از ارکان اقتصاد ملی است. طبق آخرین رقم رسمیای که در گزارش دولت قزاقستان در ۲۲ ژوئیه ۲۰۲۵ منتشر شده، حدود ۲۲۴ هزار نفر در مجتمع معدن و متالورژی قزاقستان اشتغال دارند. دولت همچنین اعلام کرده که این بخش حدود ۸ درصد GDP کشور را تشکیل میدهد و حجم تولید آن از ۱۴ تریلیون تنگه فراتر رفته است.
این ارقام نشان میدهد که اثر اقتصادی متالورژی محدود به معادن و کارخانههای ذوب نیست. این صنعت تقاضای گستردهای برای برق، حملونقل، راهآهن، تجهیزات صنعتی، خدمات مهندسی، مواد شیمیایی، ساختوساز و نیروی انسانی متخصص ایجاد میکند. بنابراین توسعه متالورژی میتواند اثرات چندبرابری بر سایر بخشهای اقتصاد داشته باشد.
عملکرد سال ۲۰۲۵ نیز حاکی از ادامه این روند بود. تولید محصولات متالورژی در این سال ۱.۲ درصد افزایش یافت و رشد متالورژی آهنی به ۴.۳ درصد رسید. تولید فروآلیاژها (فلزات افزودنی برای تولید فولاد)، چدن، فولاد، محصولات نوردی (اشکالی مثل ورق و میلگرد) و لولههای فولادی افزایش پیدا کرد. دولت برای سال ۲۰۲۶ نیز رشد حدود ۳ درصدی تولید متالورژی را هدفگذاری کرده است و انتظار دارد بخشی از این رشد از طریق رسیدن پروژههای جدید به ظرفیت اسمی خود محقق شود.
صادرات فلزات به عنوان یکی از ستونهای تجارت خارجی
اهمیت متالورژی زمانی روشنتر میشود که ساختار صادرات قزاقستان بررسی شود. بر اساس آخرین آمار رسمی اداره ملی آمار قزاقستان، در سهماهه نخست سال ۲۰۲۶، مس تصفیهشده و آلیاژهای مس خام ۷.۷ درصد، سنگ معدن و کنسانتره مس ۶.۷ درصد و فروآلیاژها ۳.۶ درصد از کل صادرات کالایی کشور را تشکیل دادهاند. در مجموع، این سه گروه کالایی بهتنهایی حدود ۱۸ درصد از صادرات کالاهای قزاقستان را به خود اختصاص دادهاند. این سهم قابلتوجه نشان میدهد که متالورژی و صنایع مرتبط با مواد معدنی، یکی از مهمترین پایههای درآمد صادراتی قزاقستان هستند و تحولات این بخش تأثیر مستقیمیبر ساختار تجارت خارجی کشور دارد.
این وابستگی البته یک فرصت و همزمان یک ریسک است. از یک سو، وجود بازارهای بزرگ برای مس، فروآلیاژ و سایر فلزات درآمد صادراتی قابلتوجهی ایجاد میکند؛ از سوی دیگر، صادرات مواد اولیه و محصولات با فرآوری محدود باعث میشود بخشی از ارزش بالقوه زنجیره تولید خارج از کشور ایجاد شود.
در سال ۲۰۲۴ ایتالیا، چین، روسیه، هلند، فرانسه و ترکیه از مهمترین بازارهای صادراتی قزاقستان بودند. در سال ۲۰۲۵ نیز مس و فروآلیاژها همچنان در میان اقلام اصلی صادراتی قرار داشتند. آمار نیمه نخست سال ۲۰۲۶ نشان میدهد سهم مس تصفیهشده و آلیاژهای مس از صادرات به ۷.۱ درصد و سهم سنگ معدن و کنسانتره مس به ۵.۱ درصد رسیده است. این روند اهمیت روزافزون مس در ساختار صادرات کشور را نشان میدهد.
تغییر مدل صنعتی از صادرات ماده خام به توسعه زنجیره ارزش
یکی از مهمترین تغییرات در سیاست صنعتی قزاقستان تلاش برای طولانیتر کردن زنجیره تولید در داخل کشور است. در مدل سنتی، زنجیره تولید به شکل استخراج سنگ معدن، تولید کنسانتره و سپس صادرات محصول متوقف میشود. در مدل جدید، هدف حرکت از استخراج به فرآوری، تولید فلز، محصولات نیمهساخته و سپس کالاهای صنعتی است.
در صنعت مس، برای مثال، زنجیره مطلوب میتواند از استخراج سنگ معدن و تولید کنسانتره آغاز شود و به تولید مس کاتدی، مفتول، کابل، تجهیزات برقی و در نهایت محصولات صنعتی برسد. در فولاد نیز حرکت از سنگآهن به کنسانتره، آهن احیای مستقیم، فولاد، محصولات نوردی، لوله و تجهیزات صنعتی میتواند ارزش افزوده بسیار بیشتری ایجاد کند.
این رویکرد در پروژههای جدید نیز قابل مشاهده است. در سال ۲۰۲۵، ۲۰ پروژه سرمایهگذاری در صنعت متالورژی با ارزش مجموع ۳۰۶.۶ میلیارد تنگه اجرا شد و ۴۴۲۷ فرصت شغلی ایجاد کرد. دولت اعلام کرده است که هدف بخش مهمی از این پروژهها تعمیق فرآوری و گسترش دامنه محصولات صادراتی بوده است.
متالورژی آهنی، پایه صنعتی که هنوز در حال نوسازی است
متالورژی آهنی همچنان یکی از پایههای اصلی صنعت قزاقستان محسوب میشود. فولاد، چدن، فروآلیاژها و محصولات نوردی نهتنها برای صادرات، بلکه برای توسعه ساختوساز، حملونقل، ماشینسازی، انرژی و زیرساختهای داخلی اهمیت دارند.
یکی از روندهای جدید در این حوزه، ایجاد ظرفیتهای جدید در بخش مواد اولیه متالورژی است. در سال ۲۰۲۶ توافق سرمایهگذاری برای احداث کارخانه تولید کک متالورژیکی در استان کاراگاندا امضا شد. این کارخانه قرار است ظرفیت تولید سالانه یک میلیون تن کک متالورژیکی داشته باشد. چنین پروژهای از این جهت اهمیت دارد که بخشی از نیاز زنجیره فولاد را در داخل کشور تأمین کرده و وابستگی به واردات برخی مواد اولیه را کاهش میدهد.
همزمان، قزاقستان به سمت فناوریهایی مانند آهن احیای مستقیم و آهن بریکت گرم نیز توجه دارد. این فناوریها در صورت توسعه میتوانند به تولید فولاد با کیفیت بالاتر و کاهش تدریجی شدت انتشار کربن کمک کنند. البته موفقیت این مسیر به دسترسی پایدار به گاز یا برق رقابتی، کیفیت سنگآهن، سرمایهگذاری و فناوری وابسته خواهد بود.
فروآلیاژه دارای مزیت سنتی با کاربردهای صنعتی گسترده
فروآلیاژها یکی از حوزههایی هستند که قزاقستان در آنها سابقه و مزیت صادراتی قابلتوجهی دارد. فروکروم، فرومنگنز و فروسیلیسیم مستقیماً در تولید فولاد مورد استفاده قرار میگیرند و کیفیت و ویژگیهای فنی محصولات فولادی را بهبود میدهند.
راهاندازی کارخانه «EkibastuzFerroAlloys» در استان پاولودار، با سرمایهگذاری حدود ۹۲.۲ میلیارد تنگه و ظرفیت طراحیشده ۲۴۰ هزار تن فروسیلیسیم در سال، یکی از پروژههای مهم جدید قزاقستان در حوزه فروآلیاژهاست. این کارخانه با چهار کوره الکتریکی ۹۴.۵ مگاولتی و با اتکا به دسترسی مناسب به انرژی و مواد اولیه، در سال ۲۰۲۵ به بهرهبرداری رسید. حدود ۸۰۰ شغل دائمیبرای این واحد ایجاد شده است.
اهمیت این پروژه تنها در افزایش ظرفیت صادرات فروسیلیسیم نیست؛ بلکه توسعه این محصول میتواند یکی از حلقههای زنجیره داخلی تولید فولاد، چدن و آلیاژهای صنعتی را تقویت کرده و به هدف قزاقستان برای افزایش فرآوری داخلی و حرکت از صادرات مواد خام به سمت محصولات با ارزش افزوده بالاتر کمک کند. اهمیت چنین پروژههایی تنها در افزایش صادرات نیست؛ توسعه فروآلیاژها میتواند پایه مواد اولیه مورد نیاز برای تولید فولادهای تخصصی و محصولات صنعتی با ارزش افزوده بالاتر را نیز تقویت کند.
مس در ردیف مهمترین فرصت متالورژیکی قزاقستان در اقتصاد جدید
در میان فلزات غیرآهنی، مس احتمالاً مهمترین فرصت راهبردی قزاقستان در دهه آینده خواهد بود. دولت برای سال ۲۰۲۶ تولید حدود ۵۰۲.۱ هزار تن مس را هدفگذاری کرده که نسبت به سال قبل حدود ۶.۶ درصد افزایش دارد. افزایش تولید قرار است از طریق توسعه واحدهای موجود و ورود پروژههایی مانند «ShagalaMining» حدود ۵ هزار تن، «BMT Holding» حدود ۶.۶ هزار تن و «Kyzyl Aray Copper» حدود ۱۵ هزار تن افزایش تولید محقق شود.
اهمیت مس صرفاً به وضعیت داخلی قزاقستان مربوط نیست. اقتصاد جهانی در حال استفاده بیشتر از برق است و شبکههای برق، خودروهای برقی، تجهیزات انرژی تجدیدپذیر، مراکز داده و بسیاری از فناوریهای جدید به مقدار زیادی مس نیاز دارند. آژانس بینالمللی انرژی در چشمانداز ۲۰۲۶ خود مس را از مهمترین مواد معدنی مورد نیاز برای توسعه زیرساختهای برق و فناوریهای نسل جدید میداند و پیشبینی میکند تقاضای مس تا سال ۲۰۴۰ حدود ۷ میلیون تن افزایش یابد. همچنین بر اساس این گزارش، حتی با وجود پروژههای جدید، کسری عرضه مس در سال ۲۰۳۵ همچنان میتواند حدود ۲۵ درصد باشد.
این وضعیت فرصت مهمیبرای قزاقستان ایجاد میکند، اما صرف افزایش استخراج کافی نیست. اگر بخش بزرگتری از کنسانتره مس در داخل کشور به مس کاتدی، مفتول، کابل و محصولات برقی تبدیل شود، سهم قزاقستان از ارزش زنجیره جهانی مس بهمراتب افزایش خواهد یافت.
تیتانیوم؛ نمونه موفق ورود به زنجیرههای فناوری پیشرفته
یکی از بهترین نمونههای ظرفیت قزاقستان برای عبور از صادرات مواد خام، صنعت تیتانیوم است. مجتمع تیتانیوم و منیزیم اوسکمن «UKTMP» یکی از تولیدکنندگان بزرگ و یکپارچه تیتانیوم در جهان محسوب میشود و زنجیره تولید آن از مواد اولیه تا محصولات نهایی امتداد دارد.
این شرکت در سال ۲۰۲۵ حدود ۱۲ هزار تن تیتانیوم به ارزش تقریبی ۸۷ میلیارد تنگه به فروش رسانده و برای سال ۲۰۲۶ افزایش حدود ۷ درصدی تولید شمش و آلیاژ تیتانیوم پیشبینی شده است. محصولات این مجموعه در صنایع هوافضا، پتروشیمی، هستهای، پزشکی و کشتیسازی استفاده میشوند.
بر اساس اعلام رسمی دولت قزاقستان در ژوئن ۲۰۲۶، تیتانیوم قزاقستان حدود ۲۰ درصد از بازار جهانی تیتانیوم مورد استفاده در صنعت هوافضا را تأمین میکند و «UKTMP» در شمار تأمینکنندگان تأییدشده شرکتهای بزرگ بینالمللی از جمله «Boeing»، «Airbus»، «Safran» و «Rolls-Royce» قرار دارد. این جایگاه نشان میدهد که صنعت تیتانیوم قزاقستان توانسته است از سطح تولید ماده اولیه فراتر رفته و در بخشی از زنجیره تأمین جهانی صنایع پیشرفته و بهویژه هوافضا ادغام شود.
اهمیت این تجربه در آن است که نشان میدهد مزیت معدنی تنها زمانی به مزیت صنعتی پایدار تبدیل میشود که با فناوری، استانداردهای بینالمللی، سرمایه انسانی و دسترسی به مشتریان جهانی همراه شود.
مواد معدنی حیاتی، فرصت جدید برای تنوعبخشی
رقابت جهانی بر سر مواد معدنی حیاتی، چشمانداز جدیدی را برای قزاقستان ایجاد کرده است. مس، عناصر نادر خاکی، تنگستن، گالیوم و برخی دیگر از مواد معدنی به دلیل کاربرد آنها در صنایع الکترونیک، انرژی، هوافضا، دفاعی و فناوریهای پیشرفته اهمیت بیشتری پیدا کردهاند.
آژانس بینالمللی انرژی در گزارش ۲۰۲۶ خود تأکید میکند که تمرکز جغرافیایی زنجیرههای تأمین مواد معدنی حیاتی افزایش یافته و همین موضوع کشورها را به سمت تنوعبخشی منابع تأمین سوق داده است. بنابراین کشورهایی که بتوانند ذخایر جدید را شناسایی و آنها را با فناوری مناسب به محصولات قابل استفاده در صنایع پیشرفته تبدیل کنند، موقعیت بهتری در اقتصاد جهانی خواهند داشت.
قزاقستان نیز در همین مسیر به توسعه اکتشافات زمینشناسی توجه بیشتری نشان داده است. دولت برای سه سال آینده حدود ۲۴۰ میلیارد تنگه (حدود ۵۰۰ میلیون دلار) برای مرحله جدید مطالعات و اکتشافات زمینشناسی اختصاص داده است. برنامه جدید بر نقشهبرداری دقیقتر در مقیاس ۱:۵۰٬۰۰۰ و مطالعه اولیه حدود ۱۰۰ هزار کیلومتر مربع استوار است و پس از آن قرار است هر سال حدود ۳۰ هزار کیلومتر مربع دیگر بررسی شود.
این برنامه برای آینده متالورژی اهمیت اساسی دارد؛ زیرا ظرفیت کارخانههای جدید بدون دسترسی بلندمدت به ذخایر معدنی مطمئن قابلتداوم نیست.
نوسازی و دیجیتالیسازی به عنوان شرط رقابتپذیری نسل جدید
یکی از چالشهای اصلی قزاقستان قدمت بخشی از زیرساختهای صنعتی آن است. توسعه واحدهای جدید بهتنهایی نمیتواند رقابتپذیری کل صنعت را تضمین کند، زیرا کارخانههای قدیمی ممکن است مصرف انرژی بالا، بهرهوری پایین و هزینههای زیستمحیطی بیشتری داشته باشند.
دولت قزاقستان در سال ۲۰۲۶ اعلام کرد شرکتهای مجتمع معدن و متالورژی بیش از ۵۳۰ میلیارد تنگه برای نوسازی، بازسازی فنی و توسعه ظرفیتها سرمایهگذاری کردهاند. همچنین فهرستی از ۵۰ شرکت بزرگ برای پایش ویژه وضعیت نوسازی تشکیل شده است. در کنار سرمایهگذاری فیزیکی، استفاده از سامانههای دیجیتال و فناوریهایی مانند بینایی ماشین برای کاهش خطای انسانی، افزایش ایمنی و کنترل کیفیت نیز در حال گسترش است.
دیجیتالیسازی در متالورژی فقط به معنای اتوماسیون نیست. تحلیل لحظهای دادههای مربوط به دما، ترکیب مواد، مصرف انرژی، وضعیت تجهیزات و کیفیت محصول میتواند به کارخانه اجازه دهد پیش از وقوع خرابی، مشکل را شناسایی کند. در کشوری با معادن دورافتاده و فاصلههای جغرافیایی بسیار زیاد، این فناوریها میتوانند اثر اقتصادی قابلتوجهی داشته باشند.
انرژی و محیط زیست، دو محدودیت تعیینکننده
متالورژی از بخشهای پرمصرف انرژی در اقتصاد است و به همین دلیل آینده آن به وضعیت زیرساخت انرژی وابستگی زیادی دارد. افزایش ظرفیت تولید فولاد، آلومینیوم، مس و فروآلیاژ بدون تأمین برق و انرژی پایدار و رقابتی امکانپذیر نیست.
در عین حال، الزامات زیستمحیطی در بازارهای جهانی در حال سختتر شدن است. برای صادرکنندگان فلزات، میزان انرژی مصرفشده و انتشار کربن در هر تن محصول بهتدریج به بخشی از مزیت رقابتی تبدیل میشود. بنابراین نوسازی تجهیزات، بازیافت ضایعات، افزایش بهرهوری انرژی و کاهش انتشار آلایندهها دیگر صرفاً موضوعات زیستمحیطی نیستند؛ بلکه بخشی از سیاست صادراتی و صنعتی کشور محسوب میشوند.
این مسئله در مورد آلومینیوم اهمیت ویژهای دارد. قزاقستان در همکاری با شرکت «East Hope Group» چین (جزو ده شرکت بزرگ جهان در صنعت آلومینیوم) به دنبال ایجاد یک زنجیره یکپارچه تولید آلومینیوم است که استخراج مواد اولیه، فرآوری و تولید آلومینیوم اولیه را دربر بگیرد و بخشی از انرژی مورد نیاز آن نیز از منابع تجدیدپذیر تأمین شود. پروژه پیشنهادی در مرحله نخست شامل ظرفیت فرآوری دو میلیون تن در سال و ظرفیت یک میلیون تن تولید آلومینیوم اولیه است.
متالورژی و ماشینسازی
اثر متالورژی زمانی به بیشترین سطح میرسد که فلز تولیدشده در داخل کشور به تجهیزات و محصولات صنعتی تبدیل شود. فولاد در واگن و خودرو، مس در کابل و تجهیزات برق، آلومینیوم در صنایع حملونقل و بستهبندی و فلزات ویژه در صنایع هوافضا و پزشکی مصرف میشوند.
رشد ماشینسازی قزاقستان در سال ۲۰۲۵ به ۱۲.۹ درصد رسید و در بخشهایی مانند خودرو، ماشینآلات کشاورزی، تجهیزات برقی و محصولات الکترونیکی رشد قابلتوجهی ثبت شد. در بخش ماشینسازی ریلی نیز تولید در سال ۲۰۲۵ حدود ۲۲.۵ درصد افزایش یافت و به ۷۳۴ میلیارد تنگه رسید. این بخش اکنون حدود ۶۰ شرکت و بیش از ۸ هزار شاغل دارد و سطح بومیسازی برخی محصولات به ۳۵ تا ۴۰ درصد رسیده است.
این روند نشان میدهد که توسعه متالورژی میتواند به شکل غیرمستقیم به صنعتیشدن بخشهای دیگر کمک کند. هرچه سهم بیشتری از فولاد، مس، آلومینیوم و سایر فلزات در صنایع داخلی مصرف شود، ارزش افزوده و اشتغال بیشتری در داخل کشور ایجاد خواهد شد.
سرمایهگذاری خارجی (سرمایه، فناوری و بازار)
قزاقستان برای توسعه متالورژی تنها به سرمایه داخلی متکی نیست و تلاش میکند سرمایهگذاری خارجی را به سمت پروژههای دارای فناوری و فرآوری عمیق هدایت کند. توافق با «East Hope Group» چین نمونهای از این رویکرد است. این پروژه با هدف ایجاد ظرفیتهای جدید تولید و فرآوری عمیق فلزات غیرآهنی در دو منطقه قزاقستان طراحی شده و علاوه بر بازار داخلی، صادرات به اتحادیه اروپا، آسیای مرکزی و چین را هدف قرار میدهد.
اهمیت چنین سرمایهگذاریهایی تنها در حجم سرمایه نیست. اگر پروژههای خارجی به انتقال فناوری، آموزش نیروی متخصص، ایجاد زنجیره تأمین داخلی و توسعه تولیدکنندگان بومی منجر شوند، اثر آنها بر اقتصاد بسیار بیشتر از یک کارخانه منفرد خواهد بود.
افزایش استخراج یا افزایش ارزش به عنوان چالش اصلی
قزاقستان در موقعیتی قرار دارد که میتواند هم از افزایش تقاضای جهانی برای فلزات بهره ببرد و هم از موقعیت جغرافیایی خود برای تبدیل شدن به بخشی از زنجیرههای تأمین اوراسیا استفاده کند. اما تحقق این فرصت به چند شرط وابسته است.
نخست، باید ذخایر جدید شناسایی و پایه مواد اولیه برای دهههای آینده تضمین شود. دوم، عمق فرآوری باید افزایش یابد تا صادرات کشور از کنسانتره و فلز خام به سمت محصولات نیمهساخته و صنعتی حرکت کند. سوم، فناوری و بهرهوری باید ارتقا یابد تا هزینه تولید و مصرف انرژی کاهش پیدا کند. چهارم، ظرفیت انرژی و زیرساخت حملونقل باید متناسب با توسعه صنایع سنگین رشد کند. پنجم، قزاقستان باید بازارهای صادراتی خود را متنوع نگه دارد و در برابر تغییرات ژئوپلیتیکی و محدودیتهای تجاری آسیبپذیر نباشد.
از این منظر، موفقیت صنعتی قزاقستان را نباید تنها با میزان استخراج سنگ معدن یا حجم تولید فلز سنجید. معیار مهمتر، طول و پیچیدگی زنجیره ارزش داخلی است؛ یعنی اینکه چه مقدار از مسیر «اکتشاف، استخراج، فرآوری، ذوب، تولید نیمهساخته، تولید قطعات و کالاهای صنعتی و صادرات» در داخل کشور طی میشود.