بازگشت آفریقا به عرصۀ تولید عناصر خاکی کمیاب
از زمان تعطیلی معدن گاکارا در بوروندی در سال ۲۰۲۱، آفریقا از تولید صنعتی عناصر خاکی کمیاب غایب بوده است. با این حال، این وضعیت با ظهور قطبهای تولیدی جدید در این قاره، که با معدن کانگانکونده در مالاوی آغاز میشود، در حال تغییر است.
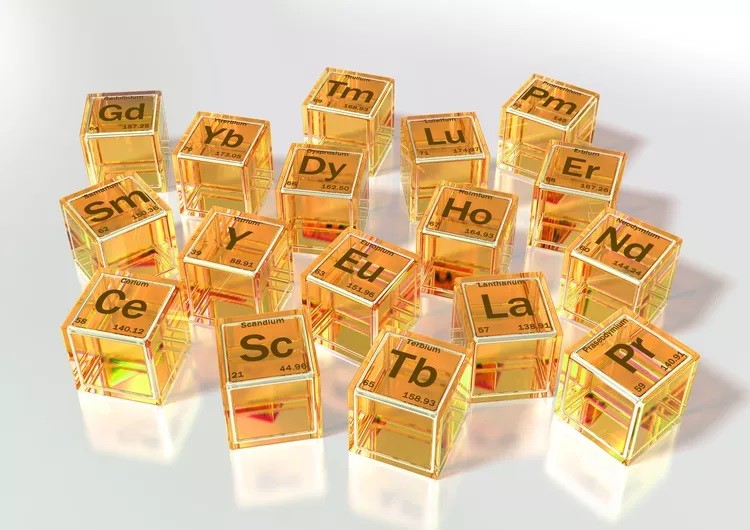
عناصر خاکی کمیاب (Rare Earth Elements -REEs) مجموعهای متشکل از ۱۷ عنصر فلزی واسطه هستند که جایگاهی استراتژیک در جدول تناوبی دارند. این مجموعه شامل ۱۵ عنصر گروه لانکانیدها با اعداد اتمی ۵۷ تا ۷۱، به همراه دو عنصر اسکاندیم و ایتریم است که به دلیل تشابه شدید در شعاع یونی و رفتار شیمیایی، همواره در سنگمعدنهای یکسانی در کنار لانکانیدها یافت میشوند. برخلاف تصور عمومی و نام متبادرکننده این اصطلاح، عناصر خاکی کمیاب از نظر فراوانی تکتونیکی در پوسته زمین بسیار فراوان هستند؛ به طوری که غلظت برخی از آنها مانند سریم با فلزاتی نظیر مس و قلع برابری میکند، اما ویژگی اصلی که سبب اتصاف واژه «کمیاب» به این عناصر میشود، عدم تمرکز یا پخششدگی شدید آنها در ساختار کانیها است، به این معنی که این فلزات به ندرت در قالب رگههای خالص یا تجمعات غنی قابل استخراج یافت میشوند و برای استحصال آنها باید حجم عظیمی از سنگمعدن فرآوری شود.
عناصر خاکی کمیاب در ادبیات علمی به عنوان «ویتامینهای صنایع مدرن» شناخته میشوند. این تشبیه از دو جنبه کلیدی دقیق است: اولین تشابه در مقدار مصرف بسیار کم آنهاست؛ یعنی همانطور که بدن انسان برای بقا به مقدار بسیار کمی از ویتامینها نیاز دارد، در صنایع پیشرفته نیز از عناصر خاکی کمیاب در مقادیر بسیار ناچیز و میکروسکوپی استفاده میشود. برای مثال، در یک آهنربای قدرتمند یا یک گوشی هوشمند، وزن این عناصر ناچیز است. دومین تشابه، به اثر حیاتی و غیرقابل جایگزین آنها مربوط است؛ یعنی اگر همین مقدار ناچیز ویتامین به بدن نرسد، سیستم حیاتی دچار اختلال میشود. در صنعت نیز اگر این عناصر را از فرآیند تولید حذف کنیم، کل سیستم کارایی خود را از دست میدهد؛ یعنی بدون آنها نمایشگرها شفافیت ندارند، آهنرباها قدرت لازم را پیدا نمیکنند و باتریها قادر به ذخیره انرژی با راندمان بالا نخواهند بود. این اصطلاح نخستین بار توسط کارشناسان ژاپنی و چینی در اواخر قرن بیستم برای تبیین اهمیت استراتژیک این عناصر ابداع شد و امروزه در گزارشهای رسمی نهادهایی مثل آژانس بینالمللی انرژی و وزارت انرژی آمریکا به وفور استفاده میشود تا نشان دهد چرا این حجم کم از مواد، چنین ارزش اقتصادی و ژئوپلیتیکی غولپیکری ایجاد میکند.
از منظر دستهبندی ساختاری، این عناصر بر پایه جرم اتمی و پیکربندی اوربیتالهای الکترونی به دو زیرگروه سبک و سنگین تفکیک میشوند. عناصر خاکی نادر سبک که شامل لانتان، سریم، پرازئودیم، نئودیم، پرومتیم و ساماریم هستند، به طور کلی غلظت پوستهای و فراوانی بیشتری در لایههای زمین دارند. در مقابل، گروه عناصر خاکی نادر سنگین قرار دارد که عناصری مانند اروپیم، گادولینیم، تربیم، دیسپروزیم، هولمیم، اربیم، تولیوم، ایتربیم، لوتتیم، ایتریم و اسکاندیم را در بر میگیرد. این گروه دوم به مراتب نایابتر و گرانبهاتر بوده و به دلیل ساختار بلوری پیچیدهتر، فرآیند جداسازی بسیار دشوارتری دارند، اما کارایی آنها در بهینهسازی فناوریهای پیشرفته حیاتیتر است.
ارزش بنیادین این عناصر در ساختار تمدن مدرن به ویژگیهای اوربیتالهای نیمهپر آنها بازمیگردد که خواص فوقالعاده منحصربهفرد مغناطیسی، لومینسانس و کاتالیزوری به آنها میبخشد. بر اساس آخرین گزارشهای رسمی آژانس بینالمللی انرژی (IEA)، موتورهای سنکرون خودروهای برقی و ژنراتورهای توربینهای بادی پیشرفته به شدت به آلیاژهای نئودیم، دیسپروزیم و تربیم وابستهاند. افزون بر این، در فناوریهای دیجیتال و الکترونیک نیز سریم و لانتان به عنوان صیقلدهندههای نانوذرهای در تولید نیمههادیها و شیشههای اپتیکی پیشرفته گوشیهای هوشمند به کار میروند. همچنین در پزشکی نوین، گادولینیم به عنوان یک عامل کنتراستدهنده حیاتی در تصویربرداری امآرآی، و ایتربیم و لوتیشیم در تکنیکهای پیشرفته پرتودرمانی و لیزرهای جراحی سرطان کاربرد دارند. تسلیحات دفاعی و صنایع هوافضا نیز به طور کامل به این مواد وابستهاند؛ سیستمهای هدایت موشکی، رادارهای آرایه فازی و آلیاژهای بدنه جنگندههای رادارگریز بدون ویژگیهای حرارتی و مغناطیسی تربیم و ساماریم عملاً کارایی خود را از دست میدهند؛ به طوری که هر فروند جنگنده رادارگریز اف-۳۵، به طور متوسط به ۴۱۷ کیلوگرم عناصر خاکی نادر برای موتورها، رادارهای آرایه فازی و سیستمهای هدایت موشکی خود نیاز دارد.
وضعیت فعلی بازار عناصر خاکی کمیاب
بر پایه دادههای آژانس بینالمللی انرژی، چین کماکان کنترل نزدیک به ۶۰ درصد از ظرفیت استخراج معدنی و بیش از ۸۵ درصد از فرآوری و پالایش شیمیایی این عناصر را در دست دارد؛ انحصاری که در بخش تولید مگنتهای پیشرفته نئودیم به فراتر از ۹۰ درصد میرسد. این تمرکز شدید ژئوپلیتیکی سبب شده است که هرگونه سیاست تجاری یا محدودیت صادراتی از سوی پکن، به طور مستقیم بازارهای جهانی را ملتهب کند؛ به طوری که آژانس بینالمللی انرژی هشدار میدهد اجرای کامل محدودیتهای صادراتی چین بر روی این فلزات، پتانسیل به مخاطره انداختن و اختلال در زنجیره تولیدات پاییندستی جهان به ارزش ۶.۵ تریلیون دلار را در بخشهای خودروسازی، هوافضا، تجهیزات دفاعی و فناوریهای پیشرفته دارد.
با وجود تسلط چین بر این بازار، رقبا همچنان فعالند؛ طبق دادههای سازمان زمینشناسی ایالات متحده (USGS)، معادن چینی در سال ۲۰۲۵، بیش از ۲۷۰ هزار تن معادل اکسید عناصر خاکی کمیاب (REO) تولید کردند و چند تولیدکننده بزرگ دیگر، مانند ایالات متحده و استرالیا، به ترتیب با ۵۱ هزار و ۲۹ هزار تن در رتبههای دوم و سوم جهان قرار دارند. پس از آنها، میانمار (۲۲ هزار تن)، تایلند (۴۸۰۰ تن) و هند (۲۹۰۰ تن) در رتبههای بعدی ایستادهاند. تمرکز عرضۀ بازار این عناصر در دست چین، سبب شده است که کشورهای غربی، معادنی قدیمی مانند «ماونتین پس» در ایالات متحده را مجددا فعال کرده و برای کاهش وابستگی راهبردی خود تلاش کنند.
از آنجا که این ۱۷ عنصر از نظر شیمیایی تقریبا یکسان رفتار میکنند، جداسازی آنها از یکدیگر نیازمند روشهای استخراج مایع-مایع با حلالهای اسیدی فوقالعاده قوی و تکرار این چرخه تا صدها بار است که حجم عظیمی از پسماندهای اسیدی و سمی تولید میکند. علاوه بر این، آنومالیهای زمینشناختی عناصر خاکی کمیاب معمولا با کانیهای حاوی عناصر رادیواکتیو مانند توریم و اورانیوم همراه است که خطر آلودگی شدید منابع آب زیرزمینی و خاکهای پیرامونی را به همراه دارد.
در سالهای اخیر، پژوهشهای فناورانه در این حوزه بر روی دو موضوع کلیدی متمرکز شده است: روشهای نوین فرآوری و فناوریهای بازیافت. روشهای سنتی هیدرومتالورژی به دلیل مصرف بالای انرژی و اسید، اکنون در حال جایگزینی با روشهای زیستشیمیایی نوین مانند «بیولیچینگ» هستند که در آن از باکتریهای مهندسیشده برای جداسازی انتخابی این عناصر استفاده میشود. از سوی دیگر، ایده معدنکاری شهری یا بازیافت عناصر خاکی کمیاب از زبالههای الکترونیکی مانند هارد دیسکهای قدیمی و باتریهای فرسوده به عنوان یک منبع ثانویه پایدار به شدت دنبال میشود. در حال حاضر، نرخ بازیافت جهانی این عناصر به دلیل پیچیدگی جداسازی مقادیر بسیار ناچیز آنها در بردهای الکترونیکی، کمتر از یک درصد است. با این حال، توسعه تکنیکهای الکتروشیمیایی و غشاهای انتخابی پیشرفته، امیدهای زیادی را برای تجاریسازی بازیافت این مواد استراتژیک و کاهش ردپای کربنی و محیطزیستی آنها ایجاد کرده است.
عناصر خاکی کمیاب، موازنه قدرت و جریان سرمایهگذاری را در اقتصاد سیاسی بینالملل و بازارهای مالی حوزه فناوری جابهجا کردهاند. نقش کلیدی این ۱۷ عنصر فلزی در ایجاد ارزش افزوده اقتصادی به گونهای است که طبق ارزیابی سالنامه رسمی سازمان زمینشناسی آمریکا، صنایع وابسته به این مواد تنها در ایالات متحده رقمی بالغ بر ۴.۰۹ تریلیون دلار ارزش اقتصادی تولید میکنند که این مقدار معادل بیش از یکهشتم کل اقتصاد این کشور است. این اهمیت مالی و صنعتی سبب شده که بازار این مواد معدنی از یک حوزه متالورژیکی ساده به یک میدان نبرد ژئواکونومیک و استراتژیک تبدیل شود.
پویاییهای قیمتگذاری و نوسانات بازار در این حوزه به شدت تحت تاثیر توازن عرضه و تقاضا و همچنین قوانین رگولاتوری قرار دارد. بازار این عناصر در سالهای اخیر نوسانات شدیدی را تجربه کرده است و گزارشهای مالی نشان میدهند که پس از یک دوره رکود، قیمت مگنتهای خاکی نادر و مواد معدنی راهبردی مجددا صعودی شده است. با این حال، گزارشهای اواسط سال ۲۰۲۶ نشان داد که به دلیل سیگنالهای مربوط به برنامهریزی برای جهش ظرفیت معدنکاری فراتر از کشش بخشهای پالایشی، سهام شرکتهای بزرگ فعال در این بازار مانند MP Materials با اصلاح و افت مقطعی مواجه شد که نشاندهنده حساسیت فوقالعاده سرمایهگذاران به پدیده مازاد عرضه مواد خام در برابر ظرفیت محدود کارخانههای مگنتسازی است. این ناهمخوانی ساختاری در زنجیره ارزش (یعنی تولید سنگمعدن بیشتر از توان فرآوری صنعتی) یکی از گرههای اصلی اقتصاد معدنکاری شهری و سنتی به شمار میرود.
در سمت تقاضا، محرک اصلی رشد اقتصادی این بازار، گذار شتابان به سمت انرژیهای پاک و الکتریکیسازی است. آهنرباهای دائمی مبتنی بر نئودیم، دیسپروزیم و تربیم قطعات کلیدی در موتور خودروهای برقی و ژنراتور توربینهای بادی هستند. محاسبات اقتصادی آژانس بینالمللی انرژی تایید میکند که برای تحقق تعهدات اقلیمی بینالمللی، میزان تقاضای جهانی برای عناصر خاکی کمیاب مورد استفاده در مگنتها تا سال ۲۰۴۰ با جهشی خیرهکننده بین ۳ تا ۷ برابر خواهد شد. این چشماندازِ رشد تضمینشده، جریان سرمایهگذاری عظیمی را از سوی دولتها و بخش خصوصی برای کشف و توسعه معادن جدید در مناطقی مانند استرالیا، ایالات متحده و حتی اکتشافات در قطب شمال فعال کرده است تا وابستگی راهبردی خود را به کانالهای توزیع و زنجیرۀ تامین تحت کنترل چین کاهش دهند.
با وجود این، جایگزینی منابع و تنوعبخشی به زنجیره تامین به دلیل مدل اقتصادی حاکم بر این صنعت با موانع جدی روبرو است. راهاندازی یک پروژه معدنی و احداث زیرساختهای پالایش هیدرومتالورژی برای این عناصر فرآیندی بسیار سرمایهبر و زمانبر است که معمولا بیش از یک دهه به طول میانجامد. از سوی دیگر، بخش بازیافت عناصر خاکی کمیاب از زبالههای الکترونیکی یا همان معدنکاری شهری به دلیل هزینههای بالای فرآیندهای بازیافت و چالشهای تفکیک قطعات در مقیاس کوچک، هنوز به سودآوری اقتصادی نرسیده و نرخ بازیافت جهانی این فلزات همچنان زیر ۱ درصد باقی مانده است. بنابراین، در کوتاهمدت و میانمدت، اقتصاد جهانی همچنان ناچار به مدیریت ریسکهای ناشی از زنجیره تامین متمرکز و پذیرش هزینههای بالای این مواد استراتژیک در صنایع نوین خود خواهد بود.
وضعیت آفریقا در بازار جهانی عناصر خاکی کمیاب
اگرچه آفریقا با تعطیلی معدن گاکارا در بوروندی در سال ۲۰۲۱، از عرصۀ تولید صنعتی عناصر خاکی کمیاب غایب بوده است، اما این قاره همچنان در آمارهای جهانی، هرچند به صورت حاشیهای حضور دارد. رتبهبندی سازمان زمینشناسی ایالات متحده، حجم تولید شده در ماداگاسکار را ۲۷۰۰ تن و در نیجریه را نیز ۱۵۰۰ تن گزارش میدهد، بدون اینکه منش این تولید را مشخص کند. با این وجود، این دو کشور پتانسیل شناساییشدهای از عناصر خاکی کمیاب دارند. تانزانیا و آفریقای جنوبی نیز در میان کشورهای آفریقایی با منابع امیدوارکننده ذکر شدهاند، اگرچه در حال حاضر هیچ تولیدی ثبت نشده است. اینها عواملی هستند که باید در نظر گرفته شوند، زیرا چندین پروژه معدنی به تدریج در این مناطق مختلف در حال ظهور هستند؛ در اوایل ماه ژوئیه، شرکت استرالیایی «لیندین ریسورسز» از اتمام موفقیتآمیز اولین انفجار در پروژه عناصر خاکی کمیاب «کانگانکونده» خود در مالاوی خبر داد. این نقطه عطف، آغاز اولین عملیات استخراج در این محل را نشان میدهد و این پروژه را به هدف خود برای شروع تولید صنعتی تا پایان سال ۲۰۲۶، مطابق با جدول زمانی اعلام شده، نزدیکتر میکند. این یک گام بزرگ رو به جلو برای آفریقا است که در حال حاضر هیچ سایت تولید صنعتی عناصر خاکی کمیاب عملیاتی ندارد، اما مشتاق است که در کنار تولیدکنندگان جهانی تثبیتشده، به یک مشارکتکننده نوظهور تبدیل شود.
پروژههای معدنی میتوانند به تدریج حضور آفریقا را در بازار عناصر خاکی کمیاب تقویت کنند. با توجه به جدول زمانی توسعه آن، به نظر میرسد پروژه مالاوی یکی از پیشرفتهترینها باشد و لیندین ریسورسز قصد دارد سالانه تا ۲۰ هزار تن کنسانتره عناصر خاکی کمیاب در آنجا تولید کند. انتظار میرود پروژههای دیگری از جمله لونگونجو در آنگولا (شرکت پنسانا)، انگوالا در تانزانیا و فالابوروا در آفریقای جنوبی نیز در سالهای آینده دنبال شوند. این تحولات در حال حاضر پیشبینیهای افزایش تدریجی عرضه آفریقا در دهه آینده را تقویت میکنند.
در سال ۲۰۲۴، بنچمارک مینرال اینتلیجنس تخمین زد که هشت معدن جدید در تانزانیا، آنگولا، مالاوی و آفریقای جنوبی میتوانند آفریقا را قادر سازند تا سال ۲۰۲۹، حدود ۹ درصد از عرضه جهانی عناصر خاکی کمیاب را به خود اختصاص دهد. فیچ سولوشنز نیز به نوبه خود، سهم ۷ درصدی در عرضه جهانی تا سال ۲۰۳۴ را برای آفریقا پیشبینی میکند. اگر این پیشبینیها محقق شوند، جایگاه این قاره را در میان تولیدکنندگان ثانویه این منابع استراتژیک، در قلب رقابت جهانی برای مواد معدنی حیاتی، تقویت خواهند کرد. اکنون باید دید که بازار جهانی عناصر خاکی کمیاب در سالهای آینده چگونه تکامل خواهد یافت و خود را با افزایش پیشبینیشده پروژههای آفریقایی وفق خواهد داد. برای کشورهای آفریقایی درگیر در این بازار، چالش دیگر، به حداکثر رساندن مزایای اقتصادی این منابع خواهد بود، زیرا فرآوری محلی به تدریج به محور اصلی سیاستهای جدید معدنکاری این قاره تبدیل میشود.
https://www.usgs.gov/centers/national-minerals-information-center/rare-earths-statistics-and-information
https://www.iea.org/reports/global-critical-minerals-outlook-2026
https://pubs.usgs.gov/periodicals/mcs2026/mcs2026.pdf
https://www.agenceecofin.com/actualites/1807-140311-terres-rares-l-afrique
-prepare-son-retour-sur-un-marche-domine-par-la-chine