تجارت کالایی غنا طی دو دهه اخیر (۲۰۰۴ الی ۲۰۲۵)
سرویس آمار غنا (GSS) در اوت ۲۰۲۶، برای نخستینبار، سری زمانی کاملی از آمار تجارت کالایی این کشور را در بازهای ۲۲ ساله، با عنوان«مروری بر دو دهه آمار تجارت کالایی غنا ۲۰۰۴-۲۰۲۵» منتشر نمود. بر اساس محتوای این سند، حجم کل تجارت کالایی غنا از مرز ۶ میلیارد دلار در سال ۲۰۰۴ به ۵۲.۵ میلیارد دلار در سال 2025 بالغ گردیده است که بیانگر رشدی معادل ۸.۷ برابر و نرخ رشد مرکب سالانهای به میزان ۱۰.۹ درصد میباشد. شایان ذکر است که همین میزان، در صورت محاسبه بر مبنای واحد پولی ملی (سدی)، جهشی ۱۲۱ برابری را نشان میدهد و فاصله معنادار میان این دو روایت آماری، گویاترین شاخص برای تبیین روند فرسایش ارزش پول ملی غنا در طول دوره مورد بررسی بهشمار میرود. طی دو دهه اخیر، سه تحول اساسی، ساختار تجارت خارجی غنا را بهکلی بازتعریف نموده است. نخست آنکه، سهم طلا از کل صادرات طی این دوره از 38.5 درصد به ۶۳.۱ درصد افزایش یافته و اکنون بهتنهایی از درآمد ارزی حاصل از مجموع دو کالای کاکائو و نفت خام نیز فراتر رفته است. دوم آنکه، تراز تجاری این کشور از سال ۲۰۲۳ به بعد، بهصورت پیوسته به تراز تجاری مثبت دست یافته و در سال ۲۰۲۵، رکورد بیسابقهای معادل ۱۱.۵ میلیارد دلار را به ثبت رسانده است که در صورت حذف طلا از مجموع صادرات، غنا در سال ۲۰۲۵ با کسری تجاری بالغ بر ۸.۷ میلیارد دلاری مواجه میگردد. سوم آنکه، ترکیب شرکای تجاری نیز دستخوش تغییرات چشمگیری گردیده، بهگونهای که سهم آسیا از صادرات غنا از ۷.۹ درصد به ۵۰.۱ درصد افزایش، و سهم اروپا از ۵۱.۲ درصد به ۲۶.۸ درصد کاهش یافته است.
سرویس آمار غنا (GSS) به عنوان مرجع قانونی تولید و انتشار آمارهای ملی از جمله تجارت خارجی این کشور، برای نخستین بار در اوت ۲۰۲۶ اقدام به انتشار یک سری زمانی کامل و یکپارچه از آمار تجارت کالایی این کشور طی بازه زمانی ۲۲ ساله (۲۰۰۴ تا ۲۰۲۵) با عنوان «مروری بر دو دهه آمار تجارت کالایی غنا ۲۰۰۴-۲۰۲۵»[۱] نمود. غنا تا پیش از این، با خلأ جدی در دسترسی به یک سری زمانی یکپارچه و مستند از دادههای تجارت بینالملل مواجه بود که با انتشار این سند توانسته است این نقصان اطلاعاتی را به نحو مؤثری مرتفع سازد. سندی که حاوی بیش از دو دهه داده متوالی بوده و مستقیماً از سامانه یکپارچه مدیریت گمرک (ICUMS) وابسته به سازمان درآمد غنا (GRA) استخراج گردیده است. همچنین متدولوژی تدوین این گزارش، منطبق بر دستورالعملهای استانداردسازی آمار تجارت بینالمللی کالا (IMTS)[۲] مصوب سازمان ملل متحد استوار است تا دادههای تجاری غنا برای اولین بار از قابلیت قیاسپذیری با شاخصهای اقتصاد جهانی برخوردار شوند.
اهمیت راهبردی این سند، فراتر از مستندسازی تاریخچه تجارت یک کشور در حال توسعه است. به طوری که یافتههای آن نشان میدهد اقتصاد غنا دقیقاً در همان بازه زمانی تحول چشمگیری را تجربه کرده و از یک اقتصاد متکی به کشاورزی سنتی (با محوریت صادرات کاکائوی خام)، به سمت صادرات طلا و نفت خام حرکت کرده است. این کشور افزون بر خروج از وضعیت کسری تجاری، توانسته است شرکای راهبردی خود را از حوزه تجارت سنتی با اروپا به سمت بازارهای نوظهور آسیایی تغییر دهد.
- تأثیر تغییر واحد سنجش بر تحلیل رشد اقتصادی
آمارهای مندرج در این گزارش نشان میدهند، ارزش کل تجارت کالایی غنا در سال ۲۰۰۴ معادل ۵.۴ میلیارد سدی بوده و در سال ۲۰۲۵ با ۱۲۱ برابر رشد به رقم ۶۵۴.۷ میلیارد سدی بالغ گردیده است. ارزیابی همین شاخص بر مبنای دلار آمریکا نشان میدهد که حجم تجارت از ۶ میلیارد دلار تنها به ۵۲.۵ میلیارد دلار افزایش یافته و رشدی معادل ۸.۷ برابر را به ثبت رسانده است. اختلاف فاحش میان این دو روایت، بازتاب دهنده افت مشهود ارزش سدی در برابر دلار آمریکا در بازه بلندمدت است.
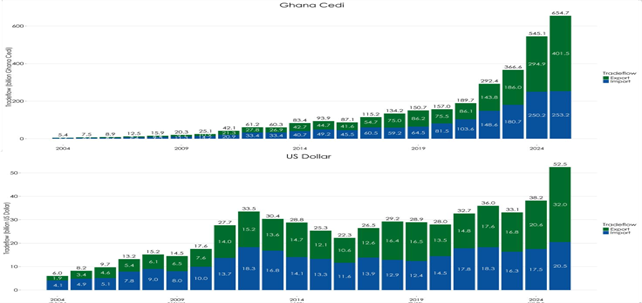
مجموع صادرات و واردات غنا طی دو دهه بر مبنای دلار و سدی، منبع: سرویس آمار غنا (GSS)
با این وجود، نرخ تسعیر ضمنی (حاصل تقسیم ارزش سدی صادرات بر ارزش دلاری آن) که از دادههای گزارش فوق محاسبه گردیده است، ابعاد این فرسایش را دقیقتر بیان میکند: تقسیم ارزش سدی ستون صادرات بر ارزش دلاری آن، نرخی معادل ۰.۹۰ سدی به ازای هر دلار در سال ۲۰۰۴ را نشان میدهد. همین محاسبه برای سال ۲۰۲۴ رقم ۱۴.۲۸ سدی و برای ۲۰۲۵ رقم ۱۲.۵۵ سدی است. به بیان دیگر، سدی طی این مدت حدود ۹۳ درصد از ارزش خود در برابر دلار آمریکا را از دست داده است. با این حال، نکتهای که میتوان از آمارهای این گزارش فهمید، رفتار این نرخ در بازه دو سال انتهایی ۲۰۲۴ و ۲۰۲۵ است؛ کاهش ارزش دلار از ۱۴.۲۸ سدی در سال ۲۰۲۴ به ۱۲.۵۵ سدی در سال ۲۰۲۵، حاکی از تقویت ۱۳.۸ درصدی ارزش پول ملی است که در نوع خود کمسابقه بوده و موجب بزرگتر جلوهدادن ارزش دلاری درآمدهای صادراتی در این سال میشود. درنتیجه، بخش قابلتوجهی از جهش دلاری ارقام صادراتی، صرفاً ناشی از پیامد تقویت سدی است و نمیتوان آن را به افزایش واقعی حجم تجارت نسبت داد.
افزون بر این، الگوی رشد در این دوره نیز نامتقارن بوده است؛ بهگونهای که نرخ رشد مرکب سالانه برای صادرات معادل ۱۴.۳ درصد و برای واردات ۸ درصد را نشان میدهد. در واقع، این فاصله ۶.۳ واحد درصدی میان این دو، ناشی از تغییر جهت تراز تجاری به نفع اقتصاد غنا بوده است. در این میان، واردات نیز در تمام این سالها روندی صعودی داشته، با این تفاوت که رشد آن همواره کندتر از رشد صادرات بوده است.
جدول ۱: ارزش صادرات، واردات و تراز تجاری غنا طی دو دهه اخیر (بر حسب سدی و دلار)
|
سال
|
صادرات
(سدی)
|
واردات
(سدی)
|
تراز تجاری
(سدی)
|
صادرات
(دلار)
|
واردات
(دلار)
|
تراز تجاری
(به دلار)
|
نرخ برابری ارز
|
|
۲۰۰۴
|
۱,۷۳۵.۶
|
۳,۶۷۵.۳
|
-۱,۹۳۹.۷
|
۱,۹۳۱.۱
|
۴,۰۹۳.۶
|
-۲,۱۶۲.۴
|
۰.۹۰
|
|
۲۰۰۵
|
۳,۰۵۷.۲
|
۴,۳۹۳.۴
|
-۱,۳۳۶.۲
|
۳,۳۷۶.۱
|
۴,۸۵۴.۲
|
-۱,۴۷۸.۱
|
۰.۹۱
|
|
۲۰۰۶
|
۴,۲۲۲.۶
|
۴,۶۷۵.۸
|
-۴۵۳.۲
|
۴,۶۱۶.۵
|
۵,۱۱۰.۰
|
-۴۹۳.۵
|
۰.۹۱
|
|
۲۰۰۷
|
۵,۰۸۷.۲
|
۷,۴۲۳.۹
|
-۲,۳۳۶.۷
|
۵,۳۶۱.۴
|
۷,۸۴۸.۶
|
-۲,۴۸۷.۲
|
۰.۹۵
|
|
۲۰۰۸
|
۶,۳۶۶.۲
|
۹,۵۲۰.۷
|
-۳,۱۵۴.۶
|
۶,۱۴۵.۷
|
۹,۰۲۰.۶
|
-۲,۸۷۴.۹
|
۱.۰۴
|
|
۲۰۰۹
|
۹,۰۸۲.۸
|
۱۱,۲۶۰.۲
|
-۲,۱۷۷.۳
|
۶,۴۷۶.۷
|
۸,۰۳۲.۴
|
-۱,۵۵۵.۷
|
۱.۴۰
|
|
۲۰۱۰
|
۱۰,۸۵۹.۴
|
۱۴,۲۳۷.۶
|
-۳,۳۷۸.۲
|
۷,۵۹۵.۲
|
۹,۹۵۵.۸
|
-۲,۳۶۰.۶
|
۱.۴۳
|
|
۲۰۱۱
|
۲۱,۲۶۱.۰
|
۲۰,۸۸۱.۱
|
۳۷۹.۹
|
۱۳,۹۵۵.۸
|
۱۳,۶۹۹.۲
|
۲۵۶.۶
|
۱.۵۲
|
|
۲۰۱۲
|
۲۷,۸۲۸.۵
|
۳۳,۳۵۷.۰
|
-۵,۵۲۸.۵
|
۱۵,۲۱۵.۷
|
۱۸,۳۰۵.۱
|
-۳,۰۸۹.۴
|
۱.۸۳
|
|
۲۰۱۳
|
۲۶,۸۹۴.۲
|
۳۳,۴۱۲.۸
|
-۶,۵۱۸.۶
|
۱۳,۵۵۶.۷
|
۱۶,۸۱۵.۰
|
-۳,۲۵۸.۳
|
۱.۹۸
|
|
۲۰۱۴
|
۴۲,۷۲۵.۱
|
۴۰,۶۸۹.۹
|
۲,۰۳۵.۲
|
۱۴,۷۱۵.۸
|
۱۴,۰۹۰.۸
|
۶۲۵.۰
|
۲.۹۰
|
|
۲۰۱۵
|
۴۴,۶۹۱.۲
|
۴۹,۱۷۸.۸
|
-۴,۴۸۷.۷
|
۱۲,۰۵۳.۵
|
۱۳,۲۸۴.۶
|
-۱,۲۳۱.۱
|
۳.۷۱
|
|
۲۰۱۶
|
۴۱,۵۶۷.۱
|
۴۵,۵۲۶.۶
|
-۳,۹۵۹.۵
|
۱۰,۶۳۴.۸
|
۱۱,۶۴۵.۳
|
-۱,۰۱۰.۵
|
۳.۹۱
|
|
۲۰۱۷
|
۵۴,۷۲۳.۰
|
۶۰,۴۹۵.۲
|
-۵,۷۷۲.۱
|
۱۲,۵۸۵.۰
|
۱۳,۸۷۵.۲
|
-۱,۲۹۰.۲
|
۴.۳۵
|
|
۲۰۱۸
|
۷۵,۰۴۸.۱
|
۵۹,۱۶۷.۱
|
۱۵,۸۸۱.۰
|
۱۶,۳۶۰.۳
|
۱۲,۸۷۸.۵
|
۳,۴۸۱.۹
|
۴.۵۹
|
|
۲۰۱۹
|
۸۶,۲۴۴.۴
|
۶۴,۴۷۱.۸
|
۲۱,۷۷۲.۵
|
۱۶,۵۳۰.۹
|
۱۲,۴۰۶.۹
|
۴,۱۲۳.۹
|
۵.۲۲
|
|
۲۰۲۰
|
۷۵,۴۵۳.۰
|
۸۱,۵۰۷.۴
|
-۶,۰۵۴.۴
|
۱۳,۵۱۴.۵
|
۱۴,۴۸۱.۴
|
-۹۶۶.۹
|
۵.۵۸
|
|
۲۰۲۱
|
۸۶,۰۵۹.۲
|
۱۰۳,۶۲۱.۳
|
-۱۷,۵۶۲.۰
|
۱۴,۸۲۳.۴
|
۱۷,۸۴۱.۴
|
-۳,۰۱۸.۰
|
۵.۸۱
|
|
۲۰۲۲
|
۱۴۳,۷۶۴.۰
|
۱۴۸,۵۹۴.۳
|
-۴,۸۳۰.۳
|
۱۷,۶۴۸.۲
|
۱۸,۳۰۲.۵
|
-۶۵۴.۳
|
۸.۱۵
|
|
۲۰۲۳
|
۱۸۵,۹۶۵.۷
|
۱۸۰,۶۷۲.۶
|
۵,۲۹۳.۰
|
۱۶,۸۰۲.۴
|
۱۶,۳۴۶.۲
|
۴۵۶.۳
|
۱۱.۰۷
|
|
۲۰۲۴
|
۲۹۴,۹۰۳.۹
|
۲۵۰,۱۷۲.۶
|
۴۴,۷۳۱.۳
|
۲۰,۶۴۶.۸
|
۱۷,۵۳۹.۳
|
۳,۱۰۷.۵
|
۱۴.۲۸
|
|
۲۰۲۵
|
۴۰۱,۵۰۶.۵
|
۲۵۳,۲۳۲.۴
|
۱۴۸,۲۷۴.۲
|
۳۱,۹۹۹.۵
|
۲۰,۴۸۸.۱
|
۱۱,۵۱۱.۳
|
۱۲.۵۵
|
مأخذ: گزارش سرویس آمار غنا (GSS)، صادرات بر پایه ارزش FOB و واردات بر پایه ارزش CIF ثبت شدهاند.
تداوم تراز تجاری مثبت، اما با رشدی شکننده
گزارش فوق بر این گزاره تأکید دارد که غنا از سال ۲۰۲۳، جایگاه خود را از یک واردکننده عمده به یک صادرکننده در بازارهای جهانی ارتقا داده است. با این حال، بررسیها نشان میدهد در طول دوره ۲۲ ساله، غنا تنها در هفت سال (سالهای ۲۰۱۱، ۲۰۱۴، ۲۰۱۸، ۲۰۱۹ و سپس دوره سهساله پیوسته ۲۰۲۳ تا ۲۰۲۵) موفق به ثبت تراز تجاری مثبت شده است. بنابراین، آنچه دوره اخیر را از سالهای پیشین متمایز میسازد، تداوم تراز تجاری مثبت و مقیاس آن است.
در مقیاس سالانه نیز، مازاد تجاری ثبتشده در سال ۲۰۲۵ از نظر ارزش، رکوردی بیسابقه محسوب میشود. سهم صادرات از کل تجارت به ۶۱.۳ درصد رسیده و مازاد تجاری با رقم ۱۴۸.۳ میلیارد سدی، نسبت به ۴۴.۷ میلیارد سدی در سال ۲۰۲۴، افزایشی ۲۳۱ درصدی را نشان میدهد (این رشد بر مبنای دلاری معادل ۲۷۰ درصد است). از منظر اقتصاد کلان، تردیدی نیست که این حجم از مازاد تجاری بیتردید عاملی قدرتمند برای تقویت ذخایر ارزی و حفظ ثبات متغیرهای پولی به شمار میرود. اما با این حال باید به این نکته توجه داشت که مازاد تجاری کنونی کاملاً به طلا وابسته است و در صورت حذف طلا از ماتریس تجارت خارجی غنا، مازاد تجاری بیسابقه ۱۱.۵ میلیارد دلاری سال ۲۰۲۵، در واقع با کسری ۸.۷ میلیارد دلاری مواجه خواهد بود. این کسری در سال ۲۰۱۹ حدود ۲.۱ میلیارد دلار برآورد شده و طی شش سال گذشته این رقم بیش از چهار برابر افزایش یافته است. در چنین شرایطی رونق طلا، کسری بخشهای زیرین تجارت کالایی را بهکلی پوشش داده و از نظرها پنهان نگاه داشته است. بنابراین، وضعیت کنونی را باید تحت عنوان «مازاد تجاری مبتنی بر طلا» طبقهبندی کرد.
طلا: رکن صادراتی پُرنوسان اقتصاد غنا
بررسی ترکیب سبد صادراتی غنا طی دو دهه اخیر نشاندهنده تمرکز فزاینده بر یک کالای واحد است. به طوری که سهم ۳۸.۵ درصدی طلا از مجموع درآمدهای صادراتی غنا در سال ۲۰۰۴، به رقم قابلتوجه ۶۳.۱ درصد در سال ۲۰۲۵ رسیده است. به موازات آن، ارزش دلاری صادرات طلا از حدود ۷۷۰ میلیون دلار به ۲۰.۲ میلیارد دلار بالغ گردیده که مبین رشدی بیش از ۲۶ برابری در طول دوره مورد بررسی است. به طوری که هیچ کالای دیگری در سبد صادراتی این کشور حتی به این ارقام نزدیک نشده است.
نکته دیگر آنکه، تفکیک این رشد بر مبنای دو مؤلفه قیمت و حجم، ماهیت واقعی رشد طلا را آشکار میسازد. تقسیم ارزش صادراتی هر سال بر میانگین قیمت جهانی همان سال نشان میدهد حجم صادرات از حدود ۱.۹ میلیون اونس در سال ۲۰۰۴ به حدود ۵.۹ میلیون اونس در سال ۲۰۲۵ رسیده که بیانگر رشدی نزدیک به سه برابر (۲۱۳ درصد) است. صحت این برآورد را دادههای اتاق معادن غنا تأیید میکند که طی آن، تولید طلای این کشور در سال ۲۰۲۵ را ۵.۹۴ میلیون اونس گزارش کرده است. در همین بازه زمانی، میانگین قیمت جهانی طلا از ۴۰۹ دلار به ۳,۴۳۲ دلار در هر اونس، یعنی ۸.۴ برابر افزایش یافته است. بنابراین، از مجموع رشد ۲۶ برابری ارزش صادرات، سهم عامل قیمت به مراتب بر سهم عامل حجم غلبه دارد و این امر به روشنی ثابت میکند که رونق صادرات طلای غنا عمدتاً پدیدهای برونزا و مبتنی بر شرایط بازارهای جهانی است.
ترکیب این رشد حجمی نیز حائز اهمیت است. بر اساس اعلام اتاق معادن غنا، تولید معادن بزرگمقیاس در سال ۲۰۲۵ با کاهش ۳ درصدی به ۲.۸۳ میلیون اونس رسیده، در حالی که تولید معادن کوچکمقیاس و سنتی با رشد ۶۳.۸ درصدی به ۳.۱۱ میلیون اونس بالغ گردیده است. بدین ترتیب، برای نخستین بار در تاریخ این کشور، بخش معدنکاری کوچکمقیاس با سهم ۵۲.۴ درصدی از بخش صنعتی پیشی گرفته و تمامی رشد حجمی سال ۲۰۲۵ از همین بخش حاصل شده است.
محرک اصلی این جهش را باید در سیاستگذاریهای اخیر دولت جستجو کرد. سری زمانی صادرات رسمی طلای معادن کوچکمقیاس که هیئت طلای غنا (GoldBod) به عنوان نهاد انحصاری ساماندهی، عیارسنجی، تجمیع و صادرات طلای این کشور منتشر نموده، این رابطه علّی را بهروشنی نمایان میسازد: این رقم که در سال ۲۰۱۸ معادل ۷۵.۷ تن بود، پس از وضع مالیات تکلیفی ۳ درصدی در سال ۲۰۲۱ به ۳.۴ تن سقوط کرد، با کاهش مالیات به ۱.۵ درصد در سال ۲۰۲۲ به ۲۲ تن بازگشت و سرانجام با حذف کامل این مالیات و تأسیس هیئت طلای غنا در سال ۲۰۲۵ به ۱۰۳ تن رسید. سقوط صادرات رسمی از ۷۵.۷ تن به ۳.۴ تن ظرف سه سال، به دلیل آن بود که طلا از مسیرهای غیررسمی مبادله میگردید. بنابراین، بخش عمدهای از رشد صادرات در سال ۲۰۲۵ حاصل ورود فعالیتهای اقتصاد پنهان به چرخه اقتصاد رسمی است.
مقاصد صادراتی طلای غنا نیز تغییرات قابلتأملی را تجربه کرده است. در سال ۲۰۰۴، آفریقای جنوبی مقصد ۷۵.۶ درصد از طلای صادراتی غنا بود؛ اما در سال ۲۰۲۵، جایگاه خود را به طور کامل از دست داد و کشورهای امارات متحده عربی (۴۰.۸ درصد)، سوئیس (۲۲.۴ درصد) و هند (۲۰.۷ درصد) به عنوان مقاصد اصلی جایگزین شدهاند. لازم به ذکر است هیچیک از این سه مقصد، در زمره مصرفکنندگان نهایی قرار ندارند، بلکه مراکز اصلی پالایش و معاملات واسطهای در بازار جهانی طلا محسوب میشوند. این الگوی تجاری تأیید میکند که غنا همچنان در سطح تأمینکننده مواد خام باقی مانده و بخش اعظم ارزش افزوده ناشی از فرآوری این فلز گرانبها، در خارج از مرزهای این کشور خلق میگردد.
جدول ۲: ارزش و سهم گروههای کالایی از کل صادرات غنا
|
گروه کالایی
|
۲۰۰۴
|
۲۰۱۵
|
۲۰۲۵
|
|
میلیون دلار
|
درصد
|
میلیون دلار
|
درصد
|
میلیون دلار
|
درصد
|
|
طلا و سایر فلزات گرانبها
|
۷۷۰.۸
|
39.9
|
۴,۳۲۳.۶
|
۳۵.8
|
۲۰,۱۹۲.۷
|
۶۳.۱
|
|
کاکائو و فرآوردههای آن
|
۵۶۶.۵
|
۲۹.۳
|
۲,۶۴۹.۲
|
۲۲
|
۴,۴۷۶.۶
|
۱۴
|
|
نفت و فرآوردههای نفتی
|
۶۹.۴
|
۳.۶
|
۲,۴۶۳.۱
|
۲۰.۴
|
۲,۸۱۵.۱
|
۸.۸
|
|
میوه و دانههای خوراکی
|
۴۱.۹
|
۲.۲
|
۲۴۵.۱
|
۲
|
۷۷۹.۹
|
۲.۴
|
|
محصولات پلاستیکی
|
۴.۷
|
۰.۲
|
۲۱۴.۸
|
۱.۸
|
۵۴۵.۲
|
۱.۷
|
|
آهن و فولاد و مصنوعات آن
|
۴.۲
|
۰.۲
|
۱۴۷.۸
|
۱.۲
|
۴۸۹.۰
|
۱.۵
|
|
چوب و فرآوردههای چوبی
|
۱۳۹.۳
|
۷.۲
|
۲۸۴.۵
|
۲.۴
|
۷۴.۱
|
۰.۲
|
|
سایر
|
۳۳۴.۳
|
۱۷.۳
|
۱,۷۲۵.۲
|
۱۴.۳
|
۲,۶۲۶.۹
|
۸.۲
|
|
مجموع صادرات
|
۱,۹۳۱.۱
|
۱۰۰
|
۱۲,۰۵۳.۵
|
۱۰۰
|
۳۱,۹۹۹.۵
|
۱۰۰
|
مأخذ: گزارش سرویس آمار غنا (GSS). ردیف «نفت و فرآوردههای نفتی» کل فصل ۲۷ نظام هماهنگشده را دربر میگیرد و شامل فرآوردههای پالایشی است که پیش از آغاز صادرات نفت خام در سال ۲۰۱۱ نیز جریان داشته است.
نکته: در گزارش منتشرشده، سهم طلا بهتنهایی فقط برای برخی سالها ذکر شده است؛ به طوری که این سهم در سال ۲۰۰۴ برابر با ۳۸.۵ درصد بوده و در سالهای ۲۰۲۴ و ۲۰۲۵، بهترتیب ۵۵.۳ و ۶۳.۱ درصد اعلام شده است. کاهش فاصله میان این دو دوره آماری، ( از ۱.۴ درصد در سال ۲۰۰۴ به ۰.۱ درصد در سال ۲۰۲۴)، نشاندهنده افت صادرات سایر سنگها و فلزات گرانبها (بهویژه الماس) است.
کاکائو و نفت خام: دو مسیر با پیامدهای متمایز
- کاکائو: کاهش تولید، جهش ارزش
سهم کاکائو و فرآوردههای آن از کل صادرات غنا، از ۲۹.۳ درصد در سال ۲۰۰۴ به ۱۴ درصد در سال ۲۰۲۵ کاهش یافته است و بخش عمده آن ناشی از رشد تصاعدی سهم طلا در سبد صادراتی است. بررسیها نشان میدهد ارزش صادرات کاکائو طی یک دوره سیزدهساله (۲۰۱۱ تا ۲۰۲۴) روندی نزولی داشته و از ۲.۹۲ به ۲ میلیارد دلار رسیده است؛ اما به ناگاه در سال ۲۰۲۵، با جهشی ۱۲۳ درصدی به حدود ۴.۵ میلیارد دلار افزایش یافته است. عامل اصلی این جهش ناگهانی، بحران عرضه در غرب آفریقا و صعود قیمت جهانی کاکائو بود؛ الگویی که دقیقاً در بازار طلا نیز مشاهده میشود. ابعاد این بحران در آمارهای تولید کاملاً مشهود است؛ به طوری که تولید کاکائوی غنا با افتی ۵۹ درصدی، از ۱,۰۴۷,۰۰۰ تن در فصل زراعی ۲۰۲۰-۲۰۲۱ به ۴۲۹,۳۲۳ تن در فصل ۲۰۲۳-۲۰۲۴ سقوط کرد. دلایل اصلی این افت شدید، شیوع آفات زراعی (درگیر شدن ۸۱ درصد از اراضی شمال غربی)، تغییرات اقلیمی، گسترش معدنکاری غیرقانونی در زمینهای کشاورزی و قاچاق به کشورهای همسایه است. در نتیجه، جهش درآمدهای صادراتی کاکائو در سال ۲۰۲۵ در شرایطی رقم خورده است که تولید واقعی در پایینترین سطوح تاریخی خویش قرار داشت.
در این میان، سهم دانه خام کاکائو از کل صادرات از ۲۵.۹ درصد در ۲۰۰۴ به ۸.۶ درصد در ۲۰۲۵ رسیده است. اختلاف میان ۸.۶ درصد (دانه) و ۱۴ درصد (کل کاکائو و فرآوردههای آن) نشان میدهد که فرآوری داخلی اکنون حدود ۵.۴ درصد از صادرات غنا را تشکیل میدهند. این تنها حوزهای است که در آن غنا توانسته است با ایجاد ارزش افزوده در این بخش درآمد بیشتری کسب کند.
مقاصد صادراتی کاکائو نیز بر خلاف طلا، تقریباً ثابت بوده است. در سال ۲۰۲۵، ایالات متحده (۲۳.۶ درصد)، هلند (۲۱.۵ درصد) و بلژیک (۱۱.۵ درصد) مقاصد اصلی کاکائوی غنا بودهاند. این ثبات نسبی نشان میدهد که کشورهای اروپایی همچنان سلطه بلامنازع خود را بر زنجیره تأمین صنعت شکلاتسازی حفظ کردهاند.
- نفت خام: کاهش متوالی ظرفیت تولید
نفت خام که از سال ۲۰۱۱ بهعنوان یک متغیر جدید وارد معادلات تجاری غنا شد و در سال ۲۰۱۹ سهمی معادل ۳۱.۸ درصد از کل صادرات را به خود اختصاص داد. با این حال، دادههای سال ۲۰۲۵ نشانگر تنزل شدید این سهم به رقم ۸.۳ درصد است. ارزیابیها نشان میدهد که عامل اصلی این افت، کاهش طبیعی ظرفیت تولید در میادین نفتی فراساحلی (جوبیلی، تِن و سانکوفا)، نبود ذخایر جایگزین، تأخیر در سرمایهگذاریهای بالادستی و عدم انعقاد قرارداد نفتی جدید از سال ۲۰۱۸ به این سو بوده است. بدین ترتیب، برخلاف کاکائو و طلا، این کاهش ریشه در ترکیبی از عوامل زمینشناختی و ضعف سیاستگذاری دارد، نه نوسانات قیمتهای جهانی.
دادههای منتشرشده از سوی کمیته پاسخگویی و منافع عمومی (PIAC) [۳] به عنوان نهاد نظارتی و مدنی مستقل در غنا و مؤسسه امنیت انرژی غنا (IES) در اوت ۲۰۲۶، ابعاد بحرانی این حوزه را مورد بررسی قرار دادهاند. طبق این اسناد، تولید سالانه نفت خام از ۷۱.۴۴ میلیون بشکه در سال ۲۰۱۹ به ۳۷.۳۰ میلیون بشکه در سال ۲۰۲۵ کاهش یافته که بیانگر افت ۴۷.۸ درصدی طی شش سال متوالی است. میدان نفتی جوبیلی بهعنوان بزرگترین تولیدکننده نفت این کشور، در سال ۲۰۲۵ تنها ۲۲.۲ میلیون بشکه تولید داشته که حاکی از کاهش بیش از ۳۰ درصدی در بازه یکساله میباشد. در پی کاهش تولید و همچنین کاهش قیمت نفت از ۸۶.۱۲ به ۷۴.۹۳ دلار در هر بشکه، درآمدهای نفتی دولت از ۱.۳۶ میلیارد دلار در سال ۲۰۲۴ به ۷۷۰ میلیون دلار در سال ۲۰۲۵ سقوط کرد که کاهشی معادل ۴۳.۴ درصد را نشان میدهد. کمیسیون انرژی غنا میزان تولید برای سال ۲۰۲۶ را رقم ۳۴.۸۳ میلیون بشکه پیشبینی کرده است که در صورت تحقق، هفتمین سال متوالی کاهش تولید را رقم خواهد زد. مؤسسه IES همچنین برآورد کرده است که زیان درآمد ناخالص ازدسترفته طی شش سال گذشته بالغ بر ۱۶.۵ میلیارد دلار بوده است.
از منظر ژئواکونومیک، مقاصد صادراتی نفت غنا به طور کامل به سمت بازارهای آسیایی متمایل شده است؛ به نحوی که چین با سهم ۴۴ درصدی در سال ۲۰۲۵ خریدار اصلی نفت خام صادراتی این کشور بوده است. در سال ۲۰۱۱ فرانسه با ۵۵.۸ درصد بزرگترین مقصد بود و چین در سال ۲۰۱۶ با سهم ۶۵.۱ درصدی به مقصد اصلی نفت خام غنا تبدیل شد.
آمار تجارت در بخش انرژی، بار دیگر تناقض ساختاری در اقتصاد غنا را نمایان میسازد؛ این کشور در سال ۲۰۲۵ در حالی رقمی معادل ۲.۷ میلیارد دلار نفت خام صادر نموده که در همان بازه زمانی، حدود ۵.۳ میلیارد دلار سوخت و فرآورده نفتی وارد کرده است. این تراز منفی نشان میدهد فقدان زیرساختهای پالایشگاهی متناسب در داخل کشور، نهتنها سالانه میلیاردها دلار خروج ارز را به همراه دارد، بلکه اقتصاد غنا را از ایجاد ارزش افزوده سرشار، اشتغالزایی و توسعه صنعتی ناشی از پالایش داخلی فرآوردههای نفتی محروم ساخته است.
ساختار کالاهای وارداتی و شرکای تجاری
تحلیل سریهای زمانی واردات کالا نشان میدهد ترکیب واردات این کشور طی دو دهه گذشته دستخوش دگرگونی بنیادین شده است؛ چنانکه در سال ۲۰۰۴ سهم سوختهای فسیلی بهسختی به یک درصد میرسید و در مقابل، وسایل نقلیه و قطعات یدکی با ۱۹.۱ درصد از کل مصارف ارزی، جایگاه نخست واردات را در اختیار داشتند. در سال ۲۰۲۵ این ساختار کاملاً معکوس شده است: واردات فرآوردههای نفتی با سهم ۲۵.۷ درصد در صدر اقلام وارداتی ایستاده و گروه وسایل نقلیه با کاهش سهم به ۱۵.۴ درصد به رتبه دوم سقوط کرده است.
جدول ۳: ارزش و سهم گروههای کالایی از کل واردات غنا
|
گروه کالایی
|
۲۰۰۴
|
۲۰۱۵
|
۲۰۲۵
|
|
میلیون دلار
|
درصد
|
میلیون دلار
|
درصد
|
میلیون دلار
|
درصد
|
|
نفت و فرآوردههای نفتی
|
۴۰.۲
|
۱
|
۲,۰۶۵.۴
|
۱۵.۵
|
۵,۲۵۷.۷
|
۲۵.۷
|
|
خودرو و قطعات یدکی
|
۷۸۳.۵
|
۱۹.۱
|
۱,۲۷۱.۳
|
۹.۶
|
۳,۱۶۳.۸
|
۱۵.۴
|
|
ماشینآلات و تجهیزات مکانیکی
|
۵۷۰.۶
|
۱۳.۹
|
۱,۶۱۰.۵
|
۱۲.۱
|
۲,۱۶۱.۷
|
۱۰.۶
|
|
آهن و فولاد و مصنوعات آن
|
۱۸۲.۵
|
۴.۵
|
۹۸۹.۸
|
۷.۵
|
۱,۲۶۰.۶
|
۶.۲
|
|
پلاستیک
|
۱۶۴.۴
|
۴
|
۵۱۹.۶
|
۳.۹
|
۸۴۲.۵
|
۴.۱
|
|
غلات و دانههای خوراکی
|
۲۲۶.۶
|
۵.۵
|
۵۰۷.۷
|
۳.۸
|
۷۲۰.۷
|
۳.۵
|
|
تجهیزات برقی
|
۳۲۵.۹
|
۸
|
۱,۱۸۴.۵
|
۸.۹
|
۶۷۸.۷
|
۳.۳
|
|
سایر
|
۱,۷۹۹.۵
|
۴۴
|
۵,۱۳۵.۷
|
۳۸.۷
|
۶,۴۰۲.۱
|
۳۱.۲
|
|
مجموع واردات
|
۴,۰۹۳.6
|
۱۰۰
|
۱۳,۲۸۴.6
|
۱۰۰
|
۲۰,۴۸8.1
|
100
|
مأخذ: گزارش سرویس آمار غنا (GSS).
سه قلم نخست جدول فوق، در مجموع بیش از نیمی از سبد وارداتی غنا را به خود اختصاص دادهاند؛ نکته قابلتأمل این است که هر سه مورد، مستقیماً تحت تأثیر سیاستهای صنعتی و تولیدی داخل این کشور قرار دارند. سهم سوخت که در سال ۲۰۲۳ به اوج ۳۲.۱ درصدی رسیده بود، طی دو سال اخیر در سطح ۲۵.۷ درصد تثبیت شده است. از سوی دیگر، هرچند کاهش سهم «ماشینآلات و تجهیزات الکتریکی» از ۲۷.۱ درصد در سال ۲۰۰۴ به ۱۳.۹ درصد در سال ۲۰۲۵ در نگاه اول مثبت به نظر میرسد، اما بررسی دقیقتر نشان میدهد که کالاهای سرمایهای، جای خود را به کالاهای مصرفی و واسطهای دادهاند. بهعبارت دیگر، ترکیب واردات در این دوره بهگونهای تغییر کرده است که توسعه ظرفیتهای تولید داخل را در آینده با کُندی مواجه خواهد کرد.
مواد غذایی در سال ۲۰۲۵ حدود ۱۴.۴ درصد از کل واردات غنا را تشکیل داده است که این رقم در مقایسه با سال ۲۰۰۴ (۱۶.۲ درصد) و در سال ۲۰۰۵ (۲۱.۴ درصد) بود. غنا طی ۲۲ سال گذشته تنها در دو سال ۲۰۰۷ و ۲۰۲۵ تراز غذایی مثبت داشته است. همچنین بخشی از مازاد تجاری مواد غذایی ۲۰۲۵ محصول جهش قیمت کاکائو بوده است و لزوماً بیانگر افزایش تولید مواد غذایی پایه نیست. با این حال، حتی با احتساب این مازاد و ثبات نسبی سهم واردات مواد غذایی در دامنه ۱۲ تا ۲۱ درصد طی دو دهه اخیر، میتوان نتیجه گرفت که اجرای پیاپی سیاستهای خودکفایی در تولید مواد غذایی توسط دولتهای پیشین، تاکنون اثر ملموسی در کاهش وابستگی به واردات اقلام خوراکی نداشته است. همچنین برنج، روغن خوراکی و گوشت همچنان اقلام وارداتی اصلی محسوب میشوند.
در سال ۲۰۰۴، قاره اروپا به عنوان شریک سنتی، بازار هدف بیش از نیمی از صادرات غنا محسوب میشد، در حالی که سهم بازارهای آسیایی در سطح حاشیهای ۷.۹ درصد قرار داشت. دو دهه بعد، این موازنه به طور کامل دگرگون شده است و اکنون بازارهای آسیایی سهمی معادل ۵۰.۱ درصد را به خود اختصاص دادهاند.
جدول ۴: سهم قارهها از تجارت کالایی غنا (درصد)
|
قاره
|
سهم از صادرات ۲۰۰۴
|
سهم از واردات ۲۰۰۴
|
سهم از صادرات ۲۰۲۵
|
سهم از واردات ۲۰۲۵
|
|
آسیا
|
۷.۹
|
۲۶.۹
|
۵۰.۱
|
۴۸.۴
|
|
اروپا
|
۵۱.۲
|
۴۵.۹
|
۲۶.۸
|
۲۴.۷
|
|
آفریقا
|
۳۳.۳
|
۹.۷
|
۱۷.۵
|
۱۴.۱
|
|
آمریکای شمالی
|
-
|
۱۲.۴
|
-
|
۹.۵
|
|
سایر
|
۷.۶
|
۵.۱
|
۵.۶
|
۳.۳
|
مأخذ: سرویس آمار غنا (GSS). برای صادرات به آمریکای شمالی رقمی ارائه نشده است؛ این در حالی است که ایالات متحده مقصد ۲۳.۶ درصد از کاکائوی صادراتی غنا معرفی شده است.
کاهش سهم قاره آفریقا از مقاصد صادراتی غنا که از رقم ۳۳.۳ درصد در سال ۲۰۰۴ به اوج ۵۰.۱ درصد در سال ۲۰۱۰ رسیده و سپس به ۱۷.۵ درصد تنزل یافته است، با اهداف کلان همگرایی منطقهای و آرمانهای مندرج در موافقتنامه تجارت آزاد قاره آفریقا (AfCFTA) در تعارض قرار دارد.
یکی از علل اصلی این کاهش قابل ملاحظه را باید در ساختار صادراتی غنا در سال ۲۰۱۰ جستجو کرد. در آن سال، طلا با سهم ۴۷.۱ درصدی، ستون اصلی صادرات این کشور را تشکیل میداد و آفریقای جنوبی بهعنوان مقصد عمده طلای صادراتی غنا محسوب میشد. برآوردها نشان میدهد که حدود ۸۵ تا ۹۰ درصد از طلای صادراتی غنا در آن سال روانه آفریقای جنوبی شده است؛ به این ترتیب، همین جریان تجاری بهتنهایی قادر است حدود ۴۰ تا ۴۲ واحد درصد از سهم ۵۰.۱ درصدی آفریقا را در آن سال توضیح دهد. با این حال، گزارش مذکور این ناهمسانی را با اشاره به واقعیتهای میدانی مغفولمانده توجیه نموده است. به استناد این گزارش، حجم قابلتوجهی از مبادلات با کشورهای همجوار (از جمله توگو، بورکینافاسو و ساحل عاج) بهصورت غیررسمی و یا در قالب قاچاق صورت میگیرد که از شمول سامانههای گمرکی خارج بوده و در آمارهای رسمی منتشر نمیشود؛ از این رو، برآوردهای کنونی، سهم واقعی تجارت درونقارهای و نیز حملونقل جادهای را کمتر از مقدار واقعی نشان میدهند. علاوه بر این، جریان کالاهای ترانزیتی که از مسیر کشورهای ثالث به مبدأ وارد میشوند نیز میتوانند ساختار آماری ثبتشده را متأثر ساخته و بر دقت تطبیق دادهها با روابط تجاری رسمیبیفزایند.
سرویس آمار غنا (GSS) در ژوئیه ۲۰۲۶ نتایج نخستین گزارش تجارت غیررسمی فرامرزی را منتشر کرد که بر اساس آن، ارزش تجارت غیررسمی این کشور با سه همسایه (توگو، بورکینافاسو و ساحل عاج) در بازه ژانویه تا سپتامبر ۲۰۲۵ معادل ۳۱ میلیارد سدی برآورد شده است، در حالی که تجارت رسمی با همین سه کشور در همان بازه تنها ۲۰.۱ میلیارد سدی بوده است. به عبارت دیگر، در تجارت غنا با همسایگان خود، جریان غیررسمی از جریان رسمی بزرگتر است. این وضعیت در مورد توگو بهگونهای است که بیش از ۷۰ درصد از کل مبادلات و در مورد ساحل عاج بیش از ۶۰ درصد آن غیررسمی محسوب میشود. اقلام غالب این تجارت را برنج، کاکائو، روغن خوراکی و دام زنده تشکیل میدهند.
ساختار حملونقل کالا نیز همین تغییرات ساختاری را از زاویهای دیگر تأیید میکند. در حالی که در سال ۲۰۰۴ حدود ۵۴.۶ درصد از صادرات غنا از طریق خطوط دریایی و ۴۴.۵ درصد از طریق خطوط هوایی جابهجا میشدند، در سال ۲۰۲۵ سهم حملونقل هوایی به ۶۳.۴ درصد افزایش یافته و در مقابل، سهم حملونقل دریایی نیز به ۲۹.۳ درصد تنزل پیدا کرده است. دلیل این تغییر الگو بسیار روشن است؛ بخش اعظم طلای صادراتی غنا، از طریق خطوط هوایی جابهجا میشود و در نتیجه، رشد چشمگیر سهم حملونقل هوایی در واقع بازتاب لجستیکی همان تمرکز شدید بر صادرات طلا است. با این حال در سمت واردات، بیش از ۹۰ درصد کالاها از مسیرهای دریایی وارد غنا میشوند که این امر نشان میدهد بندر تِما همچنان بهعنوان شریان حیاتی و گلوگاه اصلی زنجیره تأمین در اقتصاد غنا ایفای نقش میکند.
تحولات پس از دوره مورد بررسی (سال ۲۰۲۶)
گزارش سرویس آمار غنا (GSS) اگرچه بازه زمانی منتهی به سال ۲۰۲۵ را پوشش میدهد، اما ماههای سپریشده از سال ۲۰۲۶ به عنوان آزمونی طبیعی برای ارزیابی پایداری یافتههای آن عمل کردهاند. بررسی تطبیقی دادههای بانک مرکزی غنا (BoG) و صندوق بینالمللی پول (IMF) تصویر دوگانهای را به نمایش میگذارد؛ از یک سو دستاوردهای پولی و ارزی تثبیت شدهاند و از سوی دیگر، بنیانهای صادراتی حمایتکننده از این روند، علائمی از فرسایش و آسیبپذیری را بروز میدهند.
جدول ۵: مقایسه شاخصهای کلیدی سال ۲۰۲۵ در برابر شاخصهای ۸ ماهه سال ۲۰۲۶
|
شاخص
|
۲۰۲۵
|
۲۰۲۶ (آخرین داده)
|
وضعیت
|
|
نرخ برابری سدی/دلار
|
تقویت سدی
از ۱۴.۲۸ به ۱۲.۵۵
|
تضعیف سدی از ۱۰.۹۵ به ۱۱.۴۱ (ژانویه تا مه)
|
کاهش 8.4 درصدی
|
|
تورم
|
۱۸.۴ درصد (آوریل)
|
۳.۴ درصد (آوریل)
|
بهبود چشمگیر
|
|
ذخایر ناخالص بینالمللی
|
حدود ۱۲ میلیارد دلار
|
۱۴.۴۲ میلیارد دلار (مه)
|
افزایش
|
|
رشد اقتصادی
|
6 درصد
|
۴.۸ درصد (پیشبینی IMF)
|
کاهش
|
|
مازاد تجاری
|
۱۱.۵ میلیارد دلار (سالانه)
|
۵.۲۸ میلیارد دلار (تا آوریل)
|
-
|
|
تراز تجاری واقعی
(تعدیلشده قیمتی)
|
دادهای ثبت نشده
|
کسری حدود 600 میلیون دلاری
(سه ماهه نخست)
|
کاهش
|
|
قیمت جهانی کاکائو
|
رکورد قیمتی، میانگین 7,800 دلار به ازای هر تن
|
حدود ۴,۰۰۰ دلار به ازای هر تن
|
کاهش سالانه حدود 50 درصدی
|
|
قیمت خرید تضمینی کاکائو (داخلی)
|
۵۸,۰۰۰ سدی در هر تن
|
۴۱,۳۹۲ سدی در هر تن
|
کاهش 28.6 درصدی
|
|
تولید نفت خام
|
۳۷.۳۰ میلیون بشکه
|
۳۴.۸۳ میلیون بشکه
(پیشبینی سالانه)
|
کاهش برای هفتمین سال متوالی
|
|
تولید طلا
|
۵.۹۴ میلیون اونس
|
هدف ۶.۵ میلیون اونس
|
افزایش
|
مأخذ: گزارشات بانک مرکزی غنا، سرویس آمار غنا، صندوق بینالمللی پول، کمیسیون انرژی غنا، اتاق معادن غنا.
از مقایسه آمارهای جدول فوق، پنج نتیجه قابل استخراج میباشد:
- وابستگی دستاوردهای پولی غنا به درآمدهای صادراتی: کاهش نرخ تورم از ۱۸.۴ درصد به ۳.۴ درصد و رشد ذخایر ارزی تا سقف ۱۴.۴۲ میلیارد دلار، در کنار تکمیل ششمین و آخرین بازبینی برنامه تسهیلات اعتباری ۳ میلیارد دلاری صندوق بینالمللی پول (IMF) در ژوئیه ۲۰۲۶ و انتقال به ابزار مشاورهای هماهنگی سیاستی (PCI) سه ساله، نشانگر پیشرفتهای قابلتوجهی است. همچنین ارتقای رتبه ریسک بدهی از سطح «بالا» به «متوسط» و تحقق مازاد اولیه معادل ۲.۱ درصد تولید ناخالص داخلی در سال ۲۰۲۵، گواهی دیگر بر ثبات نسبی متغیرهای کلان است؛ با این وجود، استمرار این دستاوردها پیوندی تنگاتنگ با تداوم جریان درآمدهای صادراتی دارد.
- تقویت پول ملی با تأثیرات موقتی و گذرا: سدی که در سال ۲۰۲۵ حدود ۱۳.۸ درصد در برابر دلار تقویت شده بود، در پنج ماه نخست سال ۲۰۲۶ با کاهش ۸.۴ درصدی مواجه گردید؛ روندی که سرعتی فراتر از ۶.۶ درصد کاهش در بازه مشابه سال گذشته را نشان میدهد. بانک مرکزی غنا (BoG) در گزارش منتشر شده در مه سال جاری خود صراحتاً اذعان داشته که با وجود اصلاحات بنیادین، عواملی نظیر خروج سرمایه، بازآرایی سبد داراییها و جو روانی سرمایهگذاران، نقشی تعیینکنندهتر در نوسانات ارزی ایفا میکنند. این موضوع از آن رو قابل تأمل است که نشان میدهد حتی مازاد تجاری چشمگیر نیز بهتنهایی نمیتواند امنیت ارزی را تضمین کند.
- ریزش درآمدهای دو قلم از کالاهای پایه صادراتی غنا: قیمت جهانی کاکائو در فاصله یک سال حدود ۵۰ درصد کاهش یافت و دولت را به ناچار به کاهش ۲۸.۶ درصدی قیمت خرید تضمینی از کشاورزان کشانده است؛ (از ۱۳ فوریه ۲۰۲۶، نرخ خرید تضمینی هر تن از ۵۸,۰۰۰ سدی به ۴۱,۳۹۲ سدی کاهش یافت) و انتظار نمیرود جهش قیمت کاکائو که در سال ۲۰۲۵ رخ داده بود، مجدداً در سال جاری تکرار شود. همچنین نشانهها نیز از ادامه روند نزولی تولید نفت خام برای هفتمین سال پیاپی حکایت دارند.
- افزایش نقش محوری طلا در صادرات: هیئت طلای غنا (GoldBod) پیشبینی میکند تولید سال ۲۰۲۶ با عبور از رکورد سال گذشته، به هدف ۶.۵ میلیون اونس دست یابد. طلا در سهماهه نخست ۲۰۲۶ سهمی ۵۷.۷ درصدی از کل صادرات داشته و قیمت صادراتی آن ۲۴.۷ درصد نسبت به سال قبل رشد کرده است. اما چالش اساسی در این میان آن است که تضعیف جایگاه کاکائو و نفت، در کنار تقویت بخش طلا، به ناچار به پررنگتر شدن نقش محوری طلا در سبد صادراتی این کشور منجر خواهد شد. سرویس آمار غنا (GSS) در گزارش تجارت خارجی سه ماهه نخست سال ۲۰۲۶ تصریح کرده است که سهم پنج قلم نخست صادراتی کشور (شامل طلا، دانه کاکائو، بادام هندی، نفت خام و خمیر کاکائو) به ۸۶.۵ درصد افزایش یافته است؛ به طوری که تنها ارزش صادرات طلا به حدود ۵.۹ میلیارد دلار بالغ شده است. همزمان، دو کشور هند و سوئیس رویهم بیش از یکسوم (معادل ۳۶.۸ درصد) از کل صادرات غنا را در این دوره به خود اختصاص دادهاند. این آمار نشان میدهد که تمرکز کالایی و تمرکز جغرافیایی در تجارت خارجی این کشور، هر دو در یک راستا در حال پیشروی هستند.
- تفاوت فاحش میان مازاد اسمی و کسری واقعی: در سهماهه نخست ۲۰۲۶، مجموع تجارت غنا ۱۷۴.۶ میلیارد سدی ( معادل ۱۶.۱ میلیارد دلار) بوده که طی آن مازاد تجاری اسمی غنا به رقم ۴۶.۱ میلیارد سدی (معادل ۴.۳ میلیارد دلار) رسید، اما پس از تعدیل قیمتی، این رقم به کسری ۶.۲ میلیارد سدی (معادل ۶۰۰ میلیون دلار) تبدیل گردید. در همین بازه، حجم واقعی صادرات ۱۰.۸ درصد کاهش و حجم واقعی واردات ۳۷.۳ درصد افزایش یافته است. این ارقام، بهروشنی، فرضیه «مازاد مبتنی بر قیمت کالاهای صادراتی» را در نخستین فصل (سهماهه اول ۲۰۲۶) پس از دوره مورد بررسی سند اصلی، به اثبات میرسانند.
سیاستهای جبرانی دولت غنا
دولت غنا طی سال ۲۰۲۶ مجموعهای از اقدامات مشخص را در دستور کار قرار داده که هر سه، مستقیماً به یافتههای همین سند پاسخ میدهند:
- در حوزه طلا، هیئت طلای غنا (GoldBod) در ۲۴ اوت ۲۰۲۶ دستورالعملی صادر کرد که بر اساس آن، از اول سپتامبر ۲۰۲۶ هیچگونه مجوزی برای صادرات طلای خام صادر نخواهد شد. دامنه این مصوبه تنها واسطهها را دربر میگیرد و شامل معادن صنعتی بزرگ نمیشود. با این حال، اجرای این سیاست با یک چالش جدی روبهرو خواهد بود: اگرچه چهار پالایشگاه طلا در غنا در حال فعالیت هستند، اما هیچیک هنوز در فهرست «تحویل مطلوب» انجمن بازار شمش لندن (LBMA) قرار ندارند. فهرستی که شرط اصلی پذیرش بدون آزمون شمش در بازارهای جهانی محسوب میشود. در نتیجه، دولت صادرکنندگان را ملزم به پالایش داخلی در واحدهایی میکند که محصولاتشان هنوز استانداردهای بازار بینالمللی را به طور کامل احراز نکردهاند. مقاومت در برابر این سیاست از دو سو قابل پیشبینی است؛ نخست پالایشگاههای مستقر در امارات و سوئیس که سود فرآوری خود را از دست میدهند، و دوم صادرکنندگان داخلی که دارای قراردادهای بلندمدت با این مراکز هستند.
- در حوزه کاکائو، هیئت کاکائوی غنا (COCOBOD) به عنوان نهاد دولتی تنظیمگر و متولی اصلی سیاستگذاری و انحصار صادرات کاکائوی این کشور، همزمان با کاهش قیمت خرید تضمینی از کشاورزان در اوت ۲۰۲۶، سه تغییر اساسی را اعلام نموده است: نخست، جایگزینی تأمین مالی خارجی با اوراق قرضه داخلی کاکائو که بازپرداخت آن به عواید فروش در همان سال زراعی گره خورده است؛ دوم، ارائه لایحهای به پارلمان جهت پیوند دادن قیمت خرید تضمینی به نرخهای بینالمللی با تضمین حداقل ۷۰ درصد از قیمت ناخالص FOB برای کشاورزان؛ و سوم، هدفگذاری برای افزایش سهم فرآوری داخلی از سطح ۳۰ تا ۴۰ درصد فعلی به دستکم ۵۰ درصد تا فصل زراعی ۲۰۲۶–۲۰۲۷. بند اخیر، مستقیمترین پاسخ سیاستی به یافتههای سند GSS محسوب میشود؛ هرچند تحقق آن مستلزم رقابت با صنایع فرآوری مستقر در هلند و بلژیک است که دهههاست از مزیت مقیاس و دسترسی به بازار مصرف نهایی بهرهمند هستند.
- در حوزه نفت، دولت غنا در سال جاری از تعهدات سرمایهگذاری ۳.۵ میلیارد دلار برای اکتشافات جدید و حفر ۲۰ حلقه چاه جدید در میادین جوبیلی و تِن سخن گفته است. با این حال، بازدهی چنین برنامههایی چند سال زمان میبرد و در کوتاهمدت تأثیری بر روند نزولی تولید نفت نخواهد داشت.
منبع:
- https://statsghana.gov.gh/data-statistics/business-industry-and-trade-statistics
- https://www.graphic.com.gh/business/business-news/ghana-records-۲۳-۴۱-pct-increase-in-gold-production-in-۲۰۲۵.html
- https://www.modernghana.com/news/۱۴۸۴۱۷۸/ghanas-crude-oil-production-drops-from-۷۱۴m-to.html
- https://statsghana.gov.gh/api/minio/file?key=data_statistics%۲Fbit%۲FTrade%۲FTrade%۲۰Reports%۲F۱۰-۲۰۲۵%۲۰Q۱-Q۳%۲۰ICBT-PPT.pdf
- https://www.bog.gov.gh/wp-content/uploads/۲۰۲۶/۰۵/MPC-Press-Release-May-۲۰۲۶-.pdf
- https://www.modernghana.com/news/۱۵۲۱۸۱۴/goldbod-bans-export-of-unrefined-gold-dor-effecti.html
- https://cocobod.gh/news/new-cocoa-board-bill-will-enhance-operations-of-local-processors-cocobod-ce-assures
- https://www.imf.org/-/media/files/publications/reo/afr/۲۰۲۶/april/english/text.pdf
[۱] Ghana's Merchandise Trade Statistics ۲۰۰۴-۲۰۲۵: Two Decades in Review
[۲] International Merchandise Trade - IMTS
[۳] Public Interest and Accountability Committee - PIAC